Napojnica koju gost ostavi vašem osoblju neoporeziva je do 3.600,00 eura godišnje po osobi, ali samo ako je prijavljena u Sustav za fiskalizaciju uz račun. Ne piše se kao stavka računa, ne ulazi u vaš prihod i na nju se ne plaća PDV ako je isplaćena zaposlenicima. Mjesečno je prijavljujete na Obrascu JOPPD po OIB-u svake osobe. U nastavku objašnjavamo svaki od tih koraka.
Sadržaj
- Što je napojnica i kome pripada
- Fiskalizacija napojnice
- Porez na napojnice i JOPPD
- PDV i prihod objekta
- Raspodjela i isplata
- Evidencija u praksi
- Kontrolni popis
- Česta pitanja
Što je napojnica i kome pripada
Prema Poreznoj upravi, napojnica je primitak radnika, studenta ili učenika koji ga je od gosta dobio kao nagradu za dobro obavljenu uslugu dok radi kod vas. Napojnica dakle pripada osoblju, a ne objektu. Vi je naplaćujete u tuđe ime i za tuđi račun.
Napojnicu možete isplatiti samo osobi koja stvarno radi u objektu: radniku te studentu i učeniku koji rade preko studentskog ili učeničkog ugovora. Ne može se isplatiti članovima obitelji koji povremeno pomažu u obrtu ni vlasnicima pravnih osoba. Obrtnik isplatu napojnice prijavljuje na JOPPD-u, uključujući i isplatu samom sebi.
Fiskalizacija napojnice
Zakon o fiskalizaciji (NN 89/25, članak 20.) propisuje da se podatak o napojnici dostavlja u Sustav za fiskalizaciju uz fiskalizirani račun, odnosno prilikom njegova izdavanja. To vrijedi za gotovinu i za karticu. Nekoliko pravila koja ugostitelji najčešće pitaju:
- Napojnica nije stavka računa. Sve što je stavka računa ulazi u vaš prihod. Napojnica se prijavljuje posebnom XML shemom, a račun svojom, pa račun ne treba stornirati da biste naknadno dodali napojnicu.
- Gost može dobiti potvrdu. Ako gost traži, možete mu dati kopiju fiskaliziranog računa s povezanim podatkom o napojnici.
- Plaćanje na transakcijski račun. Napojnica se evidentira u trenutku kada se naplata knjigovodstveno evidentira u poslovnim knjigama.
- Prekid veze. Samo iznimno, kod prekida veze, napojnicu dostavljate u roku od dva radna dana, kao i račune.
- Bez fiskalizacije nema poreznog tretmana. Ako napojnica nije evidentirana u Sustavu za fiskalizaciju, na nju se ne primjenjuje porezni tretman napojnice.
Porezna uprava upozorava i na nadzor: svaki višak novca u blagajni koji nije potkrijepljen vjerodostojnom dokumentacijom, primjerice fiskaliziranim računom i fiskaliziranom napojnicom, smatra se neprijavljenim prometom. Širu sliku o fiskalizaciji u 2026. donosi naš vodič Fiskalizacija 2.0 za ugostitelje.
Porez na napojnice i JOPPD
| Iznos godišnje po osobi | Porez | JOPPD, stranica B | Isplata |
|---|---|---|---|
| do 3.600,00 € | neoporezivo | oznaka 74 u polju 15.1 | gotovinom ili na račun |
| iznad 3.600,00 € | 20 %, konačni drugi dohodak, bez doprinosa | oznake 4001 i 4056 | samo na račun u banci |
Isplaćene napojnice prijavljujete na Obrascu JOPPD najkasnije do 15. dana u mjesecu nakon mjeseca isplate, po OIB-u svake osobe. Ako je osoba prešla neoporezivi iznos, porez obračunavate, obustavljate i uplaćujete u istom roku. U sustavu ePorezna možete vidjeti koliko je neoporezivih napojnica svaka osoba već dobila tijekom godine od svih poslodavaca, što je korisno za sezonsko osoblje koje radi u više objekata.
Za studente i učenike vrijedi još jedno: napojnice se ubrajaju u njihove godišnje primitke kod prava roditelja na uvećani osobni odbitak.
PDV i prihod objekta
Napojnica evidentirana u Sustavu za fiskalizaciju i isplaćena osoblju nije vaš prihod i na nju nema obveze PDV-a. Za obrtnike vrijedi isto, a napojnica ne ulazi ni u prag za ulazak u sustav PDV-a. Iznimka je napojnica koju ne isplatite u razumnom roku, najkasnije do predaje prijave poreza na dohodak ili dobit za prethodnu godinu: tada se može smatrati vašim prihodom i naknadom oporezivom PDV-om.
Kartična provizija u cijelosti je porezno priznat trošak, uključujući dio koji se odnosi na napojnicu. Hoće li se taj dio odbiti od napojnice osoblja, porezni propisi ne određuju; to dogovarate sa zaposlenicima.
Raspodjela i isplata
Porezni propisi ne određuju kako se napojnice dijele. Vi odlučujete dijele li se svima ili pojedinim djelatnicima, isplaćuju li se gotovinom, na tekući račun ili uz plaću te dnevno, tjedno ili mjesečno. Pravila zapišite u interni dokument.
Gotovinske napojnice ne morate polagati u banku jer su izuzete iz blagajničkog maksimuma. Kada napojnice tijekom smjene izuzimate iz blagajne za isplatu, Porezna uprava preporučuje blagajničku isplatnicu na dan isplate, potpisanu od davatelja i primatelja. Uz to vodite posebnu evidenciju primljenih i isplaćenih napojnica.
Evidencija u praksi
Najviše posla nastaje kad se napojnice zapisuju na papir ili u bilježnicu, a na kraju mjeseca netko ih ručno raspoređuje po djelatnicima za JOPPD. Jednostavnije je kad napojnica nastane na istom mjestu kao i račun.
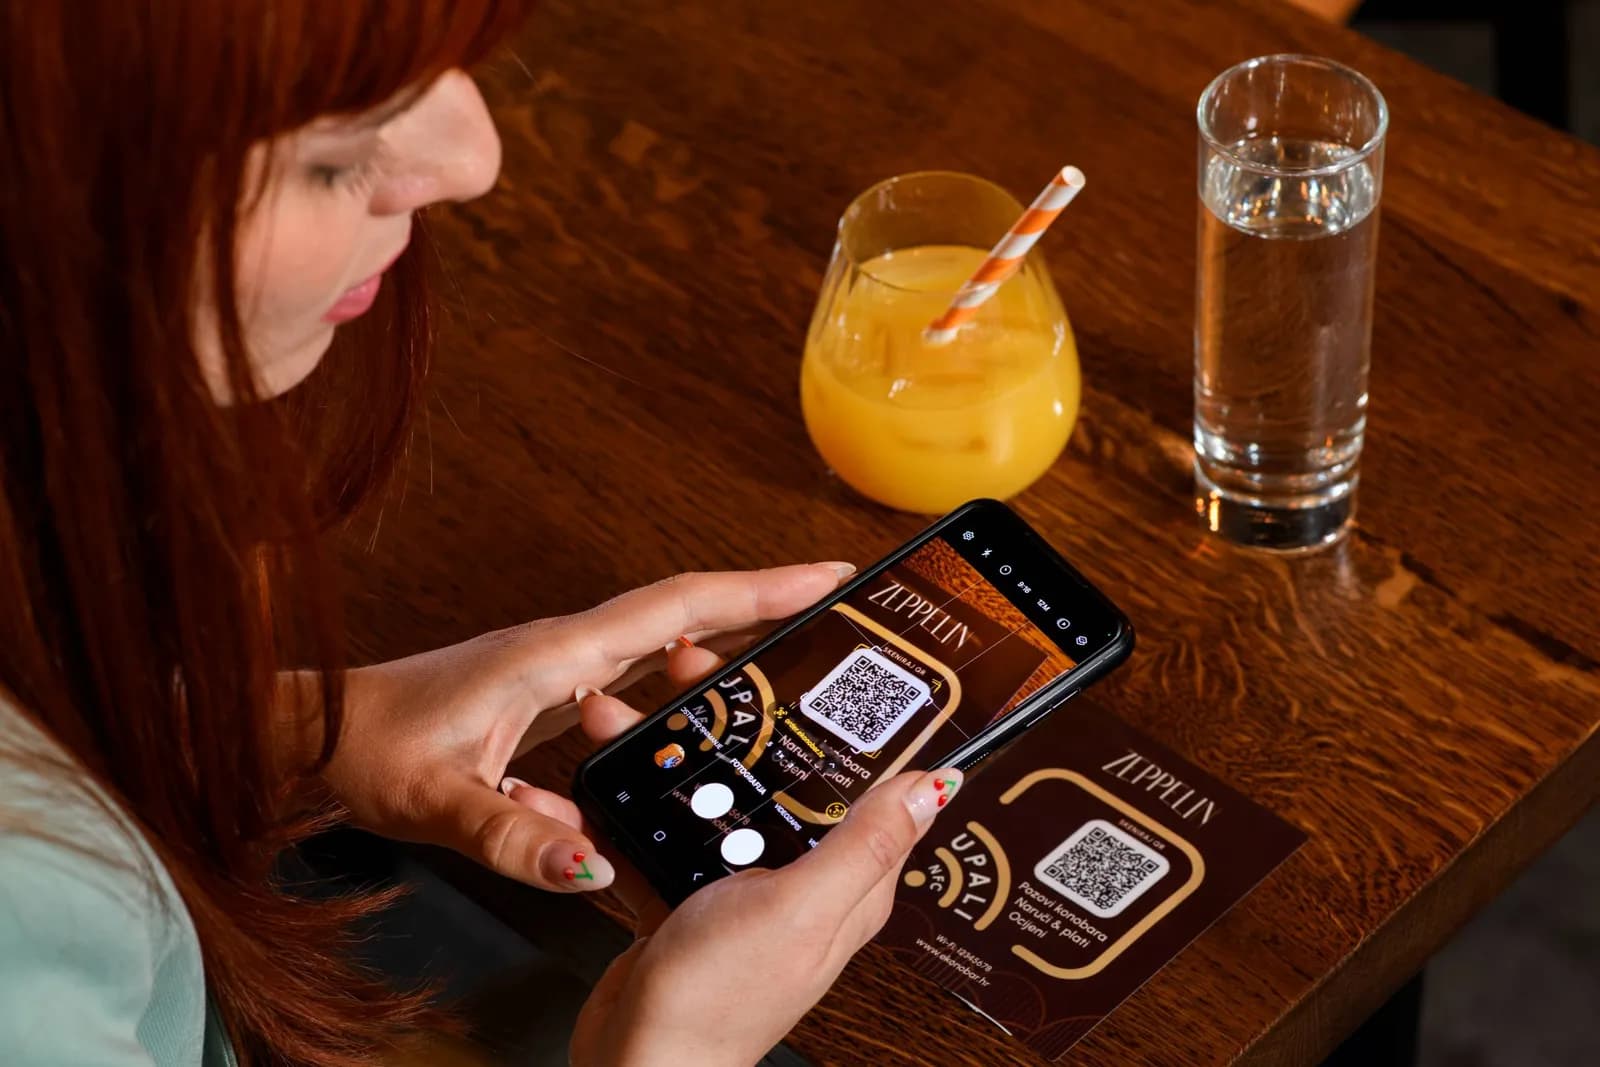
U eKonobaru napojnicu upišete uz račun na blagajni ili uređaju konobara, a sustav je uz taj račun prijavljuje u Sustav za fiskalizaciju. Kad gost plaća karticom na uređaju konobara preko Platka, napojnicu dodaje uz plaćanje. U izvještajima napojnice vidite po djelatniku, uz radne sate, pa knjigovođa za JOPPD dobiva zbroj po osobi umjesto popisa sa šanka. Više o naplati pročitajte na stranici Prodaja i naplata, a o izvještajima za knjigovođu na stranici Izvještaji i knjigovodstvo.
Kontrolni popis za ugostitelje
- Blagajna: provjerite prijavljuje li vaša blagajna napojnicu u Sustav za fiskalizaciju uz račun, za gotovinu i karticu.
- Interni dokument: zapišite kako se napojnice dijele, kada i kako se isplaćuju te tko snosi kartičnu proviziju na napojnicu.
- Isplatnice: svako izuzimanje napojnica iz blagajne potkrijepite isplatnicom.
- Osoblje: napojnice isplaćujte samo osobama koje stvarno rade u objektu.
- Knjigovođa: dogovorite kako dobiva iznose po djelatniku za JOPPD do 15. u mjesecu.
- Neoporezivi iznos: za djelatnike s puno napojnica pratite zbroj u ePoreznoj; iznad 3.600,00 € isplata ide samo na račun.
- Rok isplate: ne držite napojnice u objektu dulje od razumnog roka.
Česta pitanja
Koliko napojnica je neoporezivo u 2026.?
Napojnica evidentirana u Sustavu za fiskalizaciju neoporeziva je do 3.600,00 eura godišnje po osobi. Iznos iznad toga oporezuje se kao konačni drugi dohodak po stopi od 20 %, bez doprinosa.
Mora li se napojnica fiskalizirati?
Da, ako želite da se na nju primijeni porezni tretman napojnice. Podatak o napojnici dostavlja se u Sustav za fiskalizaciju uz fiskalizirani račun, odnosno prilikom njegova izdavanja, bez obzira plaća li gost gotovinom ili karticom.
Piše li napojnica na računu gosta?
Ne. Napojnica ne može biti stavka računa jer bi tada ušla u vaš prihod. Prijavljuje se zasebno, a gostu koji to traži možete dati kopiju računa s povezanim podatkom o napojnici.
Plaća li se PDV na napojnice?
Ne, ako su napojnice evidentirane i isplaćene zaposlenicima. Ako ih ne isplatite u razumnom roku, najkasnije do predaje prijave poreza na dohodak ili dobit za prethodnu godinu, mogu se smatrati vašim prihodom i naknadom oporezivom PDV-om.
Kome pripadaju napojnice i kako se dijele?
Napojnica je primitak radnika, studenta ili učenika koji stvarno radi u objektu. Način raspodjele, isplate i rok isplate određujete sami, internim dokumentom. Članovima obitelji koji povremeno pomažu i vlasnicima pravnih osoba napojnica se ne može isplatiti.
Zaključak
Napojnica je novac vašeg osoblja, a ne vaš prihod, ali taj status ima samo ako je fiskalizirana uz račun, evidentirana i isplaćena na vrijeme. Kad napojnica nastaje na istoj blagajni kao i račun, a izvještaj po djelatniku ide ravno knjigovođi, kraj mjeseca prestaje biti prebrojavanje kuverti.
Pakete, opremu i najam pogledajte na stranici fiskalna blagajna za ugostitelje ili zatražite ponudu.
Izvori: Porezna uprava, Napojnica (pitanja 1 do 20) i Pitanja i odgovori: Fiskalizacija računa u krajnjoj potrošnji (Napojnica, pitanje 1). Ovaj članak nije pravni savjet; točne obveze za vaš objekt provjerite s knjigovođom.